Durante décadas, la línea que separaba a un minorista de un banco era clara y profunda. Las tiendas se dedicaban a mover inventario y los bancos a gestionar el flujo de dinero. Sin embargo, en la economía digital actual, esa frontera se está disolviendo rápidamente. Hoy vemos cómo las grandes marcas ya no se conforman con ser simples puntos de transacciones, sino que aspiran a controlar todo el ciclo de vida financiero del cliente. Esta transición no es una coincidencia, sino una respuesta estratégica a la necesidad de poseer los datos del consumidor y eliminar la fricción que imponen los intermediarios bancarios tradicionales, permitiendo una experiencia de usuario mucho más fluida y personalizada.
El impulso tecnológico ha facilitado que cualquier empresa pueda integrar servicios financieros en su interfaz habitual. Para el usuario, la comodidad de gestionar sus pagos o acceder a créditos desde la misma plataforma que usa para comprar es un valor añadido difícil de ignorar. Esta evolución es similar a la eficiencia que buscan los usuarios al utilizar herramientas digitales avanzadas, como ocurre al descargar la https://jugabet-chile-casino.cl/app-jugabet/, donde la integración y la velocidad de respuesta son fundamentales para la satisfacción del cliente. En el retail, esta agilidad se traduce en billeteras propias que no solo almacenan dinero, sino que crean un ecosistema cerrado donde la marca se vuelve omnipresente en la vida financiera de su comunidad.
El fenómeno de las finanzas embebidas
Las finanzas embebidas representan la integración de servicios financieros en entornos no financieros. Esto permite que una empresa como IKEA pueda ofrecer préstamos para amueblar una casa sin que el cliente tenga que salir de su aplicación o acudir a un banco tradicional. Al eliminar estos pasos adicionales, el minorista incrementa drásticamente sus tasas de conversión. El cliente percibe el crédito no como una deuda bancaria pesada, sino como una facilidad de compra inmediata proporcionada por una marca en la que ya confía. Esta confianza es el activo más valioso que poseen los retailers frente a las entidades financieras tradicionales, a menudo percibidas como distantes o burocráticas.
Desde una perspectiva técnica, esto es posible gracias a las APIs y al modelo de «Banking as a Service» (BaaS). Las empresas de retail no necesitan obtener una licencia bancaria completa desde cero, lo cual sería costoso y complejo a nivel regulatorio. En su lugar, se asocian con plataformas tecnológicas que proveen la infraestructura necesaria para emitir tarjetas, procesar pagos y gestionar depósitos bajo la marca del minorista. El resultado es una simbiosis donde el retailer pone la interfaz y la relación con el cliente, mientras que la tecnología subyacente se encarga de la seguridad y el cumplimiento normativo en un segundo plano invisible para el consumidor final.
Starbucks y la billetera más grande del mundo
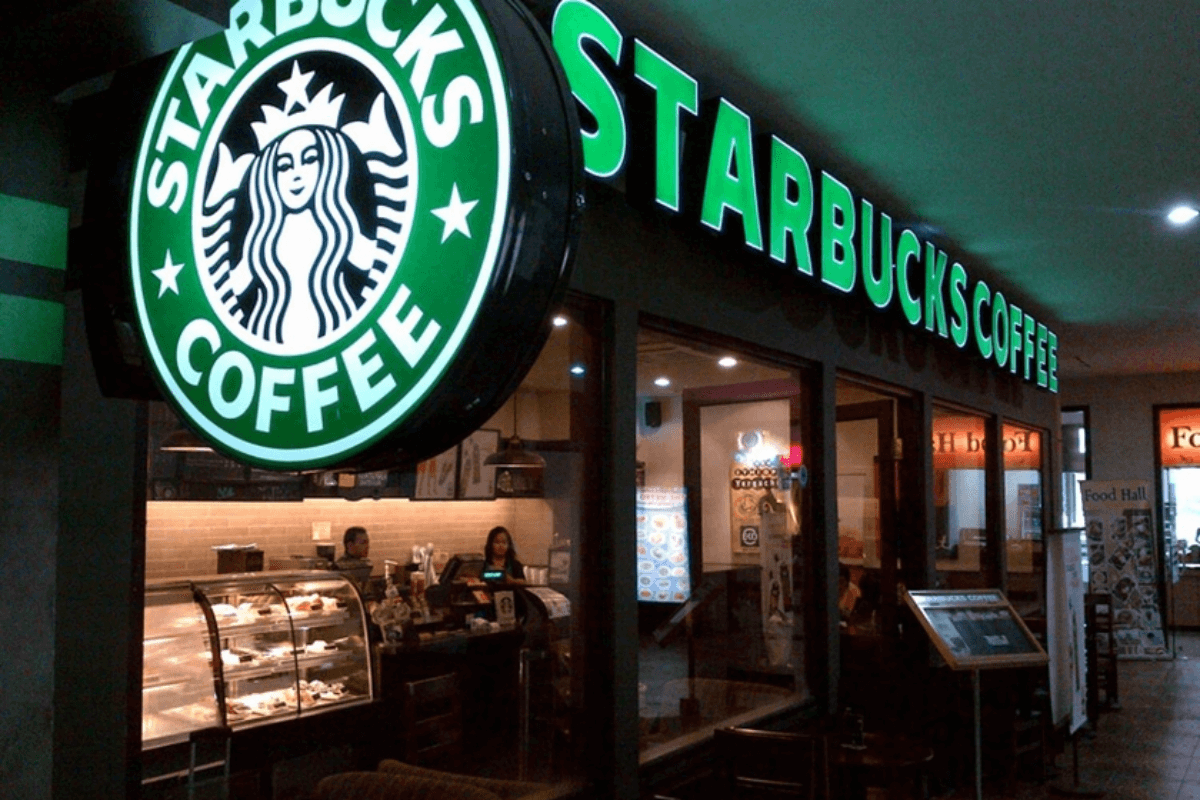
El caso de Starbucks es el ejemplo perfecto de cómo un vendedor de café puede transformarse en un gigante de los depósitos. A través de su aplicación y su sistema de recompensas, la empresa ha logrado que millones de clientes mantengan saldos precargados en sus cuentas digitales. En la práctica, estos depósitos funcionan como préstamos a tasa cero que los consumidores otorgan a la empresa. Starbucks dispone de miles de millones de dólares en efectivo que puede reinvertir en su expansión o en mejorar su infraestructura, superando en volumen de depósitos a muchos bancos regionales de Estados Unidos. Es una jugada maestra de gestión de tesorería y fidelización masiva.
Lo que hace que este modelo sea tan potente es la gamificación de las finanzas. Los clientes no sienten que están ahorrando en un banco, sino acumulando «estrellas» o puntos que tienen un valor real en productos. Al incentivar el uso de su propia billetera digital, Starbucks evita las altas comisiones de las tarjetas de crédito tradicionales, lo que supone un ahorro de cientos de millones de dólares anuales en tasas de procesamiento. Esta estructura financiera permite a la marca conocer con precisión milimétrica los hábitos de consumo de sus usuarios, permitiéndoles ofrecer promociones personalizadas que incentivan aún más el gasto dentro de su propio circuito cerrado de capital.
La reducción drástica de los costos de transacción
Uno de los principales motores de esta transformación es la batalla contra las comisiones de intercambio. Cada vez que un cliente utiliza una tarjeta bancaria en una tienda, el minorista pierde un porcentaje del margen en favor de los bancos emisores y las redes de procesamiento. Para empresas con márgenes estrechos, como los supermercados o las tiendas de conveniencia, estas tasas representan una erosión significativa de sus beneficios. Al crear sus propios «wallets» o billeteras digitales, los minoristas fomentan los pagos directos o las transferencias que puentúan estas redes tradicionales, permitiéndoles retener una mayor parte de cada dólar vendido.
Además del ahorro directo, poseer el canal de pago permite a los retailers optimizar sus flujos de caja. En lugar de esperar días para que las transacciones se liquiden a través del sistema bancario tradicional, las transacciones dentro de su propia billetera digital son instantáneas. Esta liquidez inmediata es crucial para la gestión de inventarios y la planificación financiera a corto plazo. El ahorro generado por estas eficiencias suele reinvertirse en mejores ofertas para los clientes que eligen usar los métodos de pago de la marca, creando un círculo virtuoso que desplaza gradualmente el uso de métodos de pago externos en favor de la solución propietaria del comercio.
El crédito en el punto de venta (BNPL)
El concepto de «Compre ahora, pague después» (Buy Now, Pay Later o BNPL) ha revolucionado la forma en que consumimos, y los retailers están aprovechando esta tendencia para convertirse en prestamistas directos. Al ofrecer financiamiento instantáneo y sin intereses aparentes en el momento de la compra, tiendas de moda, electrónica o muebles eliminan la barrera psicológica del precio alto. El minorista asume o facilita el riesgo crediticio a cambio de un aumento significativo en el valor promedio del carrito de compra. Esta herramienta financiera es mucho más efectiva que un descuento tradicional, ya que permite al cliente adquirir productos de gama alta con cuotas manejables.
A diferencia de las tarjetas de crédito convencionales, el BNPL suele estar integrado de forma nativa en la experiencia de «checkout». El proceso de aprobación dura segundos y se basa en algoritmos de datos que evalúan el riesgo de manera mucho más dinámica que un análisis crediticio bancario estándar. Para el retailer, ofrecer su propio crédito significa que no solo gana por la venta del producto, sino que también mantiene el control sobre la relación financiera con el cliente durante meses. Si el cliente tiene un problema con el pago, trata directamente con la marca, lo que ofrece una oportunidad para el servicio al cliente y la retención que un banco externo nunca podría igualar.
Los datos como el nuevo petróleo financiero
La verdadera mina de oro para un minorista que se convierte en banco no es solo el dinero, sino los datos transaccionales. Un banco tradicional sabe cuánto gastaste y en qué tienda, pero no sabe exactamente qué artículos compraste ni con qué frecuencia cambias de marca de detergente. Un minorista que gestiona sus propios pagos posee ambos lados de la ecuación: el comportamiento financiero y el detalle del consumo. Esta visión de 360 grados permite crear perfiles de riesgo y de marketing increíblemente precisos, transformando el análisis de datos en una ventaja competitiva insuperable frente a cualquier competidor que solo venda productos.
Con estos datos, los retailers pueden predecir cuándo un cliente necesitará un crédito para una compra importante o cuándo es el momento ideal para ofrecerle un descuento en un producto financiero específico. La personalización deja de ser teórica para volverse predictiva. Por ejemplo, una tienda de artículos para el hogar podría detectar, a través de los patrones de compra, que un cliente se está mudando y ofrecerle automáticamente un plan de financiamiento a medida para su nueva cocina. Esta capacidad de anticiparse a las necesidades del consumidor es lo que define al neobanco del retail y lo que hace que su oferta financiera sea mucho más relevante y atractiva que la de un banco genérico.
Desafíos regulatorios y de seguridad
Convertirse en una entidad financiera, aunque sea de forma parcial, conlleva una responsabilidad inmensa y un escrutinio regulatorio estricto. Los minoristas deben enfrentarse a normativas de prevención de lavado de dinero, protección de datos financieros y requisitos de capital que están fuera de su experiencia tradicional en logística y ventas. La ciberseguridad se convierte en una prioridad crítica, ya que un fallo en la protección de una billetera digital podría destruir la reputación de la marca de manera permanente. No es solo cuestión de vender, sino de custodiar la riqueza y la privacidad de sus clientes en un entorno digital cada vez más hostil.
Para mitigar estos riesgos, la mayoría de los retailers optan por modelos híbridos donde la responsabilidad legal recae en un socio bancario regulado, mientras que el minorista mantiene el control de la experiencia del usuario. Sin embargo, a medida que estas soluciones crecen en escala, los reguladores están poniendo la lupa sobre las «Big Tech» y los grandes minoristas para asegurarse de que no se conviertan en sistemas bancarios en la sombra sin las garantías adecuadas para los consumidores. El equilibrio entre la innovación financiera y la seguridad regulatoria será el gran desafío que determinará el éxito o el fracaso de esta tendencia en los próximos años en los mercados globales.
El impacto en los bancos tradicionales
La entrada masiva del retail en el sector financiero representa una amenaza existencial para los bancos comerciales tradicionales. Al perder el contacto directo con el cliente en el momento del gasto, los bancos quedan relegados a ser meros proveedores de infraestructura «comoditizada» en el fondo de la cadena de valor. Si los clientes prefieren usar la billetera de Amazon o de su supermercado local, el banco pierde la oportunidad de realizar ventas cruzadas de otros productos financieros. La relevancia de la marca bancaria se diluye mientras que la del minorista se fortalece como el gestor principal de la vida cotidiana del usuario.
Para defenderse, algunas entidades financieras están intentando imitar el modelo a la inversa, creando sus propios mercados de compras dentro de sus aplicaciones bancarias. Sin embargo, los bancos suelen carecer de la agilidad tecnológica y de la conexión emocional que tienen las marcas de consumo masivo. La lucha por el control de la interfaz de usuario es feroz. El ganador será quien logre ofrecer la mayor utilidad con el menor esfuerzo. En este sentido, los minoristas tienen una ventaja natural: ya son parte de la rutina diaria de las personas, mientras que la mayoría de los usuarios solo interactúa con su banco cuando es estrictamente necesario o cuando surge un problema.
Lealtad 2.0: Del punto al dividendo
Los programas de lealtad están evolucionando de simples sistemas de acumulación de puntos hacia verdaderas economías digitales. Cuando una tienda ofrece su propia moneda o billetera, está creando una forma de lealtad que es mucho más difícil de romper. El costo de oportunidad para un cliente de cambiar de supermercado aumenta si tiene saldo acumulado o beneficios financieros exclusivos en su billetera actual. Las finanzas se convierten en el pegamento que mantiene al cliente dentro del ecosistema de la marca, transformando la lealtad transaccional en una relación de dependencia mutua beneficiosa y duradera.
En el futuro, es probable que veamos a los minoristas ofrecer cuentas de ahorro con intereses competitivos o incluso opciones de inversión sencillas dentro de sus apps. Imagina que los puntos que ganas comprando en tu tienda favorita puedan ser invertidos en acciones de la misma empresa o que generen un rendimiento diario. Esta convergencia entre consumo e inversión es el siguiente paso lógico. Los retailers ya no solo quieren que gastes con ellos; quieren que ahorres y crezcas con ellos. Esta visión transforma al consumidor en un socio financiero, alineando los intereses de ambas partes de una manera que los cupones de descuento tradicionales nunca pudieron lograr.
Conclusión
En conclusión, la tendencia de los minoristas convirtiéndose en bancos es una evolución inevitable de la economía digital. La búsqueda de eficiencia, la necesidad de poseer datos propios y el deseo de ofrecer experiencias de compra sin fricciones están impulsando a empresas de todos los tamaños a integrar servicios financieros en su núcleo. Lo que comenzó como una tarjeta de fidelización se ha convertido en una infraestructura financiera compleja que desafía el statu quo del sector bancario. Para el consumidor, esto significa más opciones y mayor comodidad, pero también una integración más profunda de las grandes corporaciones en su vida privada y financiera.
Estamos ante el nacimiento de una nueva era donde la confianza en una marca de consumo puede ser más fuerte que la confianza en una institución financiera centenaria. A medida que la tecnología siga facilitando la creación de estos neobancos del retail, veremos cómo el acto de comprar y el acto de gestionar el dinero se funden en una sola experiencia fluida. El éxito en este nuevo paradigma dependerá de la capacidad de los minoristas para equilibrar la innovación con la seguridad y la ética, asegurando que su papel como gestores financieros aporte un valor real y sostenible a la sociedad. El retail ya no es solo vender productos; es diseñar el ecosistema donde el dinero del mañana circulará con total libertad.